مقالات ذات صلة
مال وأعمال
تداعيات الرفع المرتقب للضريبة على السجائر في مشروع قانون مالية 2027 من وجهة نظر مهنيي القطاع
السبت 14 نونبر 2026 - 11:14
حذر مهنيون في قطاع التبغ من التداعيات المحتملة للتوجهات الضريبية التي يحملها مشروع قانون المالية لسنة 2027، والمتعلقة بالضريبة الداخلية على الاستهلاك المفروضة على السجائر المصنعة، معتبرين أن الزيادات المرتقبة قد تؤدي إلى ارتفاع ملموس في أسعار البيع، وتراجع حجم السوق القانونية، فضلا عن تنامي ظاهرة السجائر المهربة، بما قد يؤثر على المداخيل الجبائية التي تحققها الدولة من هذا القطاع.
وأوضح مهنيون من القطاع أن الإصلاح الضريبي الذي جرى تنزيله خلال الفترة الممتدة من 2022 إلى 2026 أتاح تحقيق نتائج إيجابية على مستوى استقرار السوق وتطور المداخيل الجبائية، بفضل اعتماد زيادات تدريجية ومبرمجة سلفا، مكنت الفاعلين الاقتصاديين من التكيف مع المستجدات الضريبية، وحدت نسبيا من انتقال المستهلكين نحو السجائر الأقل سعرا.
وبحسب المعطيات التي قدمها المهنيون، فقد ساهم هذا التوجه في الحفاظ على استقرار نسبي للسوق، مع حصر نسبة التجارة غير المشروعة في حدود 1,9 في المائة سنة 2026، وارتفاع المداخيل الجبائية إلى 16 مليار درهم خلال سنة 2025، بزيادة سنوية متوسطة بلغت نحو 1,1 مليار درهم.
واعتبر هؤلاء أن هذه النتائج تعكس، من وجهة نظرهم، أهمية اعتماد سياسة ضريبية تقوم على التدرج وإمكانية التوقع، بما يسمح بتحسين المردودية الجبائية دون إحداث اضطرابات كبيرة في بنية السوق.
غير أن التوجهات الواردة في مشروع قانون المالية لسنة 2027 تثير، بحسب المهنيين، عددا من المخاوف، بالنظر إلى التغيير المرتقب في وتيرة الزيادات الضريبية وطريقة توزيعها بين المكونات المختلفة للضريبة الداخلية على الاستهلاك.
وأوضحوا أن المشروع يتجه نحو الرفع المتزامن للمكون النسبي للضريبة، المعروف بـ"أد فالوريم" (Ad valorem)، والمكون النوعي المحدد بمبلغ ثابت، إلى جانب الحد الأدنى للاستخلاص، خلافا للتوجه الذي ميز الإصلاح السابق، والقائم على تعزيز الوزن النسبي للمكون النوعي.
ويرى المهنيون أن هذا التغيير قد يساهم في توسيع الفوارق السعرية بين أصناف السجائر، ويشجع انتقال جزء من المستهلكين نحو المنتجات الأقل ثمنا، وهو ما يعرف في القطاع بظاهرة "الانتقال نحو الفئات السعرية الدنيا" Downtrading.
كما اعتبروا أن تعزيز المكون النسبي للضريبة قد يجعل تطور المداخيل الجبائية أكثر ارتباطا بقرارات تحديد الأسعار، الأمر الذي قد يؤثر على استقرار العائدات ويضعف القدرة على توقعها خلال السنوات المقبلة.
وتوقف المهنيون عند حجم الزيادات المرتقبة، مشيرين إلى أن مشروع قانون المالية الجديد، رغم احتفاظه بمبدأ البرمجة الضريبية متعددة السنوات، يقترح وتيرة أكثر حدة مقارنة بالفترة السابقة.
ففي الوقت الذي بلغ فيه متوسط الضغط الضريبي الإضافي نحو 1,2 درهم سنويا خلال الفترة 2022-2026، يرتقب أن يتجاوز هذا المستوى 3 دراهم سنويا، وفق تقديرات المهنيين.
وبحسب المصدر ذاته، فإن زيادة تتجاوز 3 دراهم ابتداء من سنة 2027 قد تعادل حوالي 10 في المائة من متوسط سعر علبة السجائر، مقابل ارتفاع سنوي متوسط للأسعار في حدود 3 في المائة خلال الإصلاح السابق.
وتشير التقديرات التي عرضها المهنيون إلى احتمال ارتفاع متوسط أسعار السجائر بنحو 50 في المائة بين سنتي 2026 و2031، في حال تطبيق المسار الضريبي المرتقب وانعكاسه على أسعار البيع.
وحذروا من أن هذه الزيادة قد تحدث صدمة سعرية في السوق، وتدفع بعض المستهلكين إلى التحول نحو العلامات التجارية الأقل سعرا، أو اللجوء إلى قنوات التوزيع غير القانونية، مع ما قد يترتب عن ذلك من تراجع في الكميات المسوقة داخل السوق النظامية.
وفي هذا السياق، اعتبر المهنيون أن الرفع المكثف للضرائب لا يضمن بالضرورة زيادة المداخيل الجبائية بالوتيرة نفسها، خصوصا إذا أدى ارتفاع الأسعار إلى تقلص حجم المبيعات القانونية واتساع نطاق التجارة غير المشروعة.
وفي مقابل هذه المخاوف، دعا المهنيون إلى الحفاظ على مسار ضريبي واضح وقابل للتوقع على مدى خمس سنوات، يرتكز أساسا على زيادات تدريجية في المكون النوعي للضريبة، مع الإبقاء على استقرار المكون النسبي أو العمل على خفضه.
ويرى هؤلاء أن مثل هذه المقاربة من شأنها الحد من اتساع الفوارق بين أسعار السجائر، وتوفير رؤية أوضح للفاعلين الاقتصاديين، بما يساعد على الحفاظ على استقرار السوق القانونية وتحسين قابلية توقع المداخيل الجبائية.
وشددوا على أهمية الاستفادة من تجربة الإصلاح المنفذ بين 2022 و2026، معتبرين أن التحدي المطروح يتمثل في إيجاد توازن بين أهداف تعبئة الموارد المالية للدولة والحفاظ على استقرار السوق، مع تفادي الزيادات السعرية المفاجئة التي قد تشجع انتقال الاستهلاك إلى قنوات غير قانونية.


-
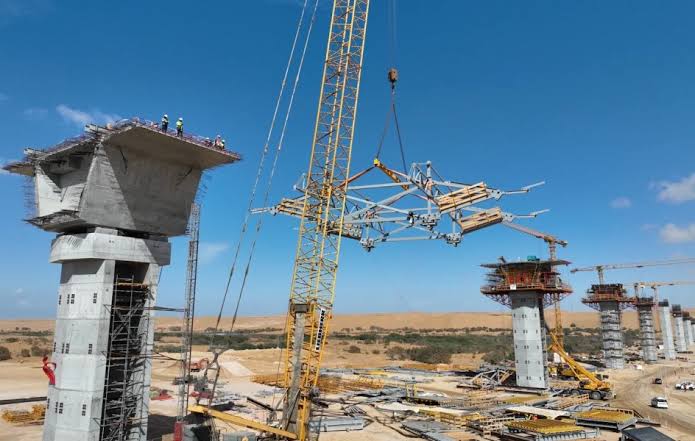
العيون .. 57 بالمائة نسبة تقدم الأشغال بأطول جسر طرقي بالمملكة
الثلاثاء 03 نونبر 2026 - 15:11 -
الرباط : المسرح الصغير للمسرح الملكي يحتفي بفن " الحلقة"
الثلاثاء 03 نونبر 2026 - 15:29 -
بنعبد الله: تأهيل المؤسسات التعليمية ومحاربة الهدر المدرسي ضمن أولويات الوزارة
الثلاثاء 03 نونبر 2026 - 16:06 -
العلاقات الثنائية والتعاون الاستخباراتي في مكافحة الإرهاب محور لقاء المغرب وقطر
الثلاثاء 03 نونبر 2026 - 16:07 -
الحكومة تحدث لجنة بين وزارية لتتبع تقلبات الأسعار وحماية القدرة الشرائية للمغاربة
الثلاثاء 03 نونبر 2026 - 16:26
-
فاطمة الزهراء المنصوري تحل ببنوم بنه لتمثيل جلالة الملك في القمة ال20 للفرنكوفونية
السبت 14 نونبر 2026 - 11:42 -

وزير الخارجية الفرنسي من الصويرة...التجربة المغربية في التعايش والحوار من اجل السلام تشكل حصنا في مواجهة التعصب والكراهية
السبت 14 نونبر 2026 - 11:23 -
مجموعة "10 رجب" تراهن على استثمارات تفوق 100 مليون درهم لتعزيز قدراتها الصناعية وتوسيع حضورها الدولي
السبت 14 نونبر 2026 - 11:17 -
تداعيات الرفع المرتقب للضريبة على السجائر في مشروع قانون مالية 2027 من وجهة نظر مهنيي القطاع
السبت 14 نونبر 2026 - 11:14 -
مبادرة "المثمر" تفتح آفاق ريادة الأعمال أمام الشباب في قطاع تربية الماشية والإنتاج الحيواني
السبت 14 نونبر 2026 - 11:10
تابعونا على فيسبوك