مقالات ذات صلة
وطنية
أقرها مكتب الصرف في إطار عملية المساهمة الإبرائية
تسهيلات مالية جديدة لمغاربة الخارج المصرحين بممتلكاتهم
السبت 23 يناير 2016 - 07:17
2874
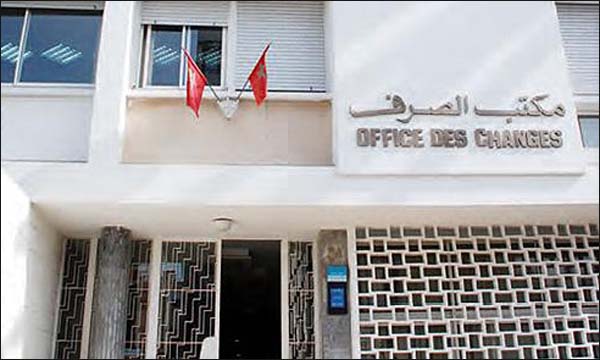
بعد إعطائهم إمكانية فتح حسابات بالعملات أو الدرهم القابل للتحويل بالمغرب تحت اسم "مغاربة مقيمين بالخارج سابقا"، وحسابات بالخارج باسم المغاربة الذين حولوا إقامتهم إلى المغرب، وصرحوا بممتلكاتهم والموجودات المنشأة بالخارج، في إطار قانون رقم14-63، المتعلق بالممتلكات والموجودات المنشأة بالخارج من لدن المغاربة المقيمين بالخارج، الذين يقومون بتحويل إقامتهم إلى المغرب، في نهاية السنة الماضية، استهل مكتب الصرف السنة الجارية بالإعلان عن العديد من التسهيلات الجديدة لفائدة المغاربة، الذين صرحوا بأموالهم وممتلكاتهم التي كانت في الخارج، في إطار ما عرف بالمساهمة الإبرائية.
وتتعلق هذه التسهيلات الجديدة، كما جاء في مذكرة أصدرها مكتب الصرف نهاية الأسبوع الماضي، ووزعها على البنوك، بالسماح للمؤسسات البنكية بتسجيل في الحسابات البنكية المفتوحة، سواء بالعملة الأجنبية أو بالدرهم القابل للتحويل، كل المداخيل التي جرى الحصول عليها من طرف الأشخاص المستفيدين من المساهمة الإبرائية بفضل ممتلكاتهم العقارية أو أصولهم المالية في الخارج، فضلا عن إمكانية تسجيل كل المداخيل المحصل عليها في الخارج بنسبة 100 في المائة.
وشملت التسهيلات السماح للبنوك بأن تسجل 100 في المائة من العائدات المستخلصة من أرباح بيع الأصول المالية التي يتوفر عليها أصحاب الحساب بالمغرب، التي وقع تمويلها بحسابات بنكية بالعملة الأجنبية أو بالدرهم القابل للتحويل، مع اشتراط تقديم الوثائق القانونية التي وضعها المكتب، والتي تؤطر عمليات تحويل الأموال بالنسبة للاستثمارات الأجنبية.
كما تنص المذكرة على إعطاء الحق في تسجيل المداخيل التي حصل عليها المستفيدون من المساهمة الإبرائية نتيجة استرجاع قيمة الإعفاء من الضريبة المرتبطة بالبضائع التي وقع استيرادها من الخارج والتصريح بها لدى مديرية الجمارك، في حالة إذا كان شراء هذه البضائع من الخارج ممولة من الحسابات بالعملة الأجنبية أو الدرهم القابل للتحويل.
وأعطت المذكرة الأشخاص الذين يتوفرون على حسابات بنكية في الخارج مرتبطة بتسيير ممتلكات عقارية، الحق في الحفاظ في الحسابات الأجنبية على 75 في المائة كحد أقصى في حال بيع الممتلكات العقارية المصرح بها في إطار عملية المساهمة الإبرائية، على أن تعود النسبة الباقية، بشكل إجباري، إلى المغرب وتطرح في سوق الصرف.
وأعطى مكتب الصرف كذلك الحق للشخص المستفيد من المساهمة الإبرائية في تغيير المؤسسة البنكية التي وقع فيها التصريح بالأموال والممتلكات في الخارج، ونقل الحساب إلى مؤسسة بنكية أخرى، مع ضرورة حصول البنك على الملف الكامل للتصريح بالممتلكات من طرف صاحب الحساب المتوفر على ممتلكات في الخارج.
وكان مكتب الصرف حدد شروط فتح وطرق اشتغال حسابات بالعملات وبالدرهم القابل للتحويل التي ستفتح باسم المصرحين لدى الوسطاء المعتمدين، وكذا عمليات الائتمان والدين للحسابات، أو التي سيجري الاحتفاظ بها من لدن المصرحين، وكذا الحسابات التي سيجري تزويد مكتب الصرف بها من قبل الوسطاء المعتمدين والمصرحين.
تجدر الإشارة إلى أن القانون 63-14، يتيح للمصرحين إمكانية التصرف في الممتلكات المصرح بها، دون ترخيص مسبق من مكتب الصرف، والاحتفاظ بالودائع المالية المصرح بها في حسابات بنكية بالخارج، أو توطينها ووضعها في حسابات بالعملة الأجنبية، أو في حسابات بالدرهم العادي، أو مقابل التحويل.


-
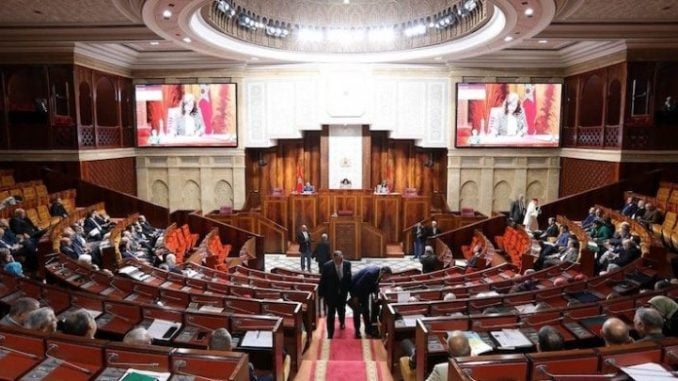
مجلس النواب يعقد غدا الثلاثاء جلسة عمومية لانتخاب رئيسه
الإثنين 12 أكتوبر 2026 - 10:59 -
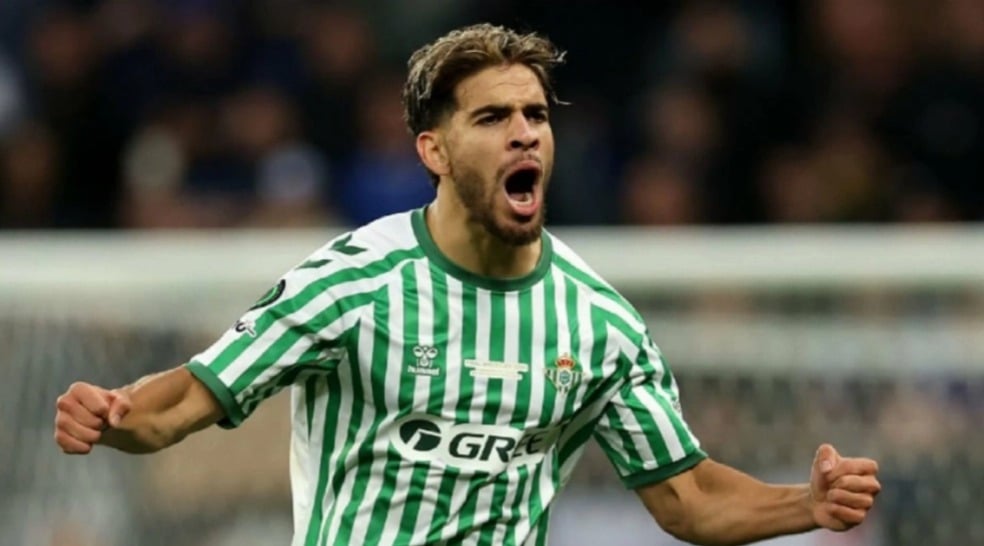
الدوري الإسباني.. الزلزولي يساهم في فوز ريال بيتيس على أوساسونا
الإثنين 12 أكتوبر 2026 - 11:11 -
منظمة الصحة العالمية تطلق خارطة طريق جديدة لعلاج ارتفاع ضغط الدم أثناء الحمل
الإثنين 12 أكتوبر 2026 - 11:21 -
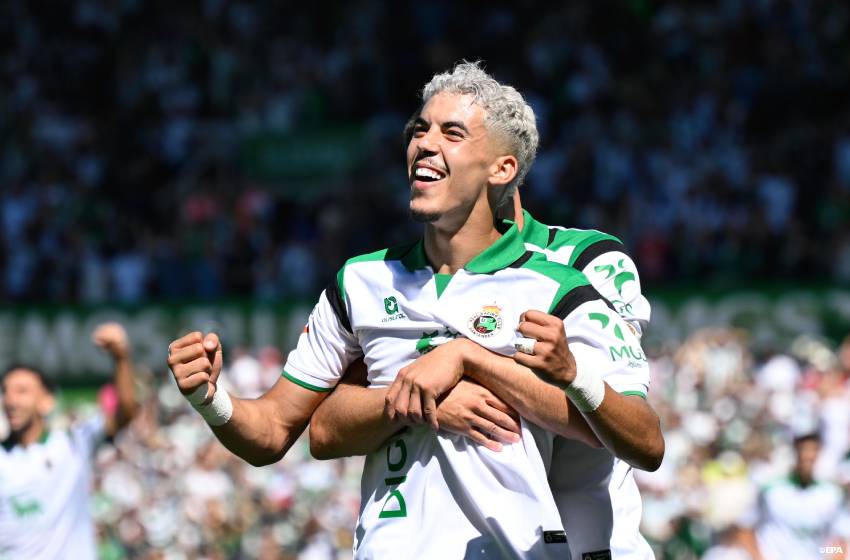
الدوري الإسباني.. ياسر الزابيري يلتحق بمبابي ولامين جمال في ترتيب أفضل الهدافين
الإثنين 12 أكتوبر 2026 - 11:51 -
دراسة .. المستهلك المغربي يتطلع إلى مزيد من الحرية مع الحفاظ على مرجعياته
الإثنين 12 أكتوبر 2026 - 12:15
-
عدم تمديد مهمة بعثة المينورسو يشكل تطورا هاما وخطوة ذات دلالة كبرى في اتجاه الطي النهائي لملف الصحراء المغربية داخل أروقة الأمم المتحدة
الجمعة 30 أكتوبر 2026 - 22:40 -

زخات رعدية مع احتمال تساقط البر د وهبات رياح اليوم الجمعة بعدد من مناطق المملكة
الجمعة 30 أكتوبر 2026 - 16:22 -
كأس أمم افريقيا 2027 .. وهبي يعقد ندوة صحفية للإعلان عن لاعبي المباراتين ضد النيجر
الجمعة 30 أكتوبر 2026 - 15:19 -
معرض "كوزموبروف بولونيا 2027" يفتح آفاقا جديدة للشراكة المغربية الإيطالية
الجمعة 30 أكتوبر 2026 - 12:37 -
أزنـــزار .. حين يتحول المشجع إلى سفير للثقافة المغربية فـي ملاعـب العالم
الجمعة 30 أكتوبر 2026 - 12:35
تابعونا على فيسبوك