مقالات ذات صلة
وطنية
الرئيس المدير العام للصندوق المغربي المهني للتقاعد
خالد الشدادي : معاشات المنخرطين مضمونة خلال 60 سنة المقبلة
الجمعة 28 شتنبر 2007 - 08:43

بكل هدوء، دافع خالد الشدادي، الرئيس المدير العام للصندوق المغربي المهني للتقاعد، عن الوضعية الراهنة للصندوق، وفند الأخبار التي تتحدث عن مشاكل مالية ولوجيستيكية تنذر باستحالة تنفيذ الصندوق لالتزاماته تجاه المتقاعدين المنخرطين في غضون السنوات المقبلة.
وقال إن المشكل المطروح ليس ماليا بقدر ما هو قانوني، لأن الصندوق يندرج في إطار قانون الجمعيات وأنه حان الوقت لإجراء إصلاح شامل دقيق.
وكشف الشدادي عن النسبة المتدنية لعدد المنخرطين، وقال إن عدد العمال في القطاع الخاص في المغرب يقارب 8 ملايين عامل ولدينا فقط 20 في المائة (مليون و600 ألف عامل)من المنخرطين، وأن 15 في المائة فقط (240 ألف منخرط) لدى الصندوق الوطني للضمان الاجتماعي.
وبخصوص اعتماد تقاعد تكميلي إجباري لتوسيع قاعدة المنخرطين، شدد الشدادي على أهمية هذه النقطة، لكنه أردف قائلا"ليس بأي طريقة ولا بد من وسيلة لإدراجه ضمن إجراءات التغطية التقاعدية للقطاع الخاص حتى يكون إجباريا".
وفي الظرف الراهن أشار الشدادي إلى أن الصندوق المهني المغربي للتقاعد يصرف نحو 200 مليون درهم، ويتسلم 90 مليون درهم.
وأن التزاماته نهاية عام 2006، وصلت إلى 58 مليار درهم على أزيد من 5 سنوات من المعاشات بالقيمة المحاسباتية.
كما تطرق الشدادي خلال الـ 90 دقيقة التي خصه بها المنتدى الذي دأبت مؤسسة ماروك سوار على تنظيمه، إلى عدد من المواضيع المرتبطة باستراتيجية الصندوق والاقتراحات المدرجة لإجراء عملية إصلاح شامل، وكذا دور الدولة والقطاع الخاص.
وفي ما يلي نص اللقاء
٭ بداية ما هو الصندوق المهني المغربي للتقاعد؟ وما هي مهمته؟
ـ أعتقد أنه من الضروري الرجوع أولا إلى التقاعد، فغالبية الناس لديهم فهم غير مكتمل وغير مطابق لحقيقة التقاعد.
فالعملية بكل بساطة هي اقتطاع نسبة من الدخل، الذي يدره عليه نشاطه لتدبيره في مرحلة ما بعد النشاط.
وهذه العملية يمكن تدبيرها بطريقتين : سواء عن طريق الرأسمال، الأمر الذي يؤدي إلى فتح حساب فردي لكل شخص، ومن خلاله يجري ادخار كل مساهماته، التي سيستفيد منها في ما بعد خلال مرحلة التقاعد.
والطريقة الثانية هي القول إنه يجري تدبير مساهمات المنخرطين الحاليين لتغطية معاشات المتقاعدين الحاليين.
إذن هناك جيل يتحمل معاشات جيل آخر فيما سيتحمل معاشاته هو الجيل الذي سيعقبه
وهذا هو النمط الذي يتبعه الصندوق المهني المغربي للتقاعد.
أنشئ هذا الصندوق عام 1949 في شكل جمعية وفقا للنموذج الفرنسي، عندما كان المغرب وقتها خاضعا للحماية الفرنسية.
غير أن الأمور جرت بطريقة مختلفة في فرنسا، إذ تطور قطاع التقاعد بسرعة وخضع للتكيف مع إطار قانوني خاص بهذا الميدان.
وهذا عكس ما حدث في المغرب، إذ لم يخضع الصندوق المهني للتقاعد لأي إصلاح، ولكننا خلقنا اتفاقا مزدوجا (النظام المشترك للتقاعد) يقضي بوضع جزء من الرأسمال لدى شركات التأمين، والجزء الآخر لدى الصندوق المهني المغربي للتقاعد.
ولكن هذا التقسيم كان قرارا خاطئا منذ البداية، لأن رأسمال الصندوق يتكون من مجموع مساهمات المنخرطين، من الطبقة الشغيلة وأرباب العمل.
أما شركات التأمين فكانت مجرد مسير مالي للحصص التي كانت مودعة لديها.
٭ يظهر أن مشكل الصندوق هو نظامه القانوني ما هي إذن الخاصية القانونية لهذا الصندوق؟
ـ القول إن الصندوق المهني المغربي للتقاعد يعاني مشكلا قانونيا، هذا أمر ليس صحيحا
هناك مشكل مالي جرى التعامل معه في إطار الإصلاح الذي أجري عام 2003 وهو ما ترتب عنه ظهور مشكل قانوني في أعقاب التعديلات التي مست قانون مؤسسات التأمين عام 2002 .
الصندوق المهني المغربي للتقاعد يندرج في إطار قانون الجمعيات، ومسألة ربطه بشركات التأمين كان أمرا خاطئا، وهو ما لم أكن متفقا عليه وحتى التحاليل القانونية التي قمنا بها تسير في هذا الاتجاه.
وهذا ما فرض على الصندوق أن يخضع لهذا القانون، في حين الصناديق الأخرى تبقى خارجة عن مقتضياته.
وذلك لأنه ينص في أحد فصوله على أن الصناديق التي تخضع لمقتضيات خاصة يجب أن تبقى كذلك، وفي حالة الصندوق المهني المغربي للتقاعد، فهو لا يخضع لأي قانون خاص، وهو ما جعله يسقط في حقل تطبيق قانون التأمينات.
٭ كيف تنظرون إلى تطور مفهوم التقاعد في المغرب؟
ـ تطور مفهوم التقاعد مرتبط بتطور المجتمع المغربي وإلى حدود سنوات قريبة ارتكزت النية الاجتماعية في المغرب على التكافل العائلي، ولهذا لم يكن غالبية الناس يولون اهتماما لمسألة تدبير حياتهم في سنوات آخر العمر .
ولكن في السنوات الأخيرة بدأ الوعي يتنامى بأهمية الادخار، وهذا مرتبط بالتحول الذي شهده نمط الحياة عند الأسرة المغربية.
إن حياة التمدن فرضت نفسها بإكراهات كثيرة وأصبح من الصعب على الأبناء تحمل تكاليف عيش الآباء، كما كان في السابق.وللخروج من هذا الوضع بدأ الناس يعون بأهمية التقاعد.
٭ هل يمكن أن نتحدث من الآن فصاعدا عن تأطير كامل وجد منظم للعمر الثالث؟
-مع الأسف لم نصل بعد إلى هذا المستوى، لأنه عادة في القطاعات المنظمة يجري الانخراط في نظام التقاعد بإسهاب وهو الأمر الذي لم يحصل بعد عندنا.
نقدر أن عدد العمال في القطاع الخاص في المغرب يقارب 8 ملايين عامل، ولدينا فقط 20 في المائة (مليون و600 ألف عامل) من المنخرطين وأن 15 في المائة فقط (240 ألف منخرط) لدى الصندوق الوطني للضمان الاجتماعي.
مما يفيد أن النسبة الكبيرة من الطبقة الشغيلة خارج نظام التقاعد هناك وعي بأهمية النظام وخلال اتصالاتنا المكثفة مع أرباب المقاولات لمسنا إدراكهم ورغبتهم في الانخراط، لكن ثمة عراقيل مادية ومالية تمنعهم.
٭ هل يمكن اعتماد تقاعد تكميلي إجباري؟
ـ منطقيا يجب أن يجرى اعتماد تقاعد إجباري لكن ليس بأي طريقة وقد اشتغلنا على هذا الأمر في إطار لجنة تقنية، حيث تساءلنا كيف يمكن إصلاح الصندوق المهني المغربي للتقاعد على المستوى القانوني بإدراجه ضمن إجراءات التغطية التقاعدية للقطاع الخاص حتى يكون إجباريا.
إذن الفكرة كانت تقول إننا نستطيع أن نشتغل على مستويين، تقاعد أساسي يسيره الصندوق الوطني للضمان الاجتماعي وتقاعد تكميلي يسير من قبل الصندوق المهني المغربي للتقاعد.
على المستوى الأول المساهمات تكون في حدود السقف المحدد وعلى المستوى الثاني فوق هذا السقف.
وذلك لسببين اثنين، الأول يكمن في مستوى الراتب، إذ أن الادخار يكون بدلالة الراتب، فكلما كان الراتب مرتفعا تكون نسبة الادخار كذلك والعكس صحيح.
فلما يكون لدينا أجر قليل هناك اتجاه إلى استهلاك الأجر بسرعة ولهذا يبدو من الضروري اعتماد بالنسبة إلى الأجور المنخفضة تقاعد إجباري، وثانيا تقاعد له ارتباط بالأشخاص الذين لهم راتب كبير وعدم إجبارهم بتوفير كامل راتبهم وتدبيره في أفق التقاعد، نترك لهم حرية التسيير كما يريدون.
السبب الثاني يكمن في أمد الحياة المرتبط بالرواتب سيكون من اللا عدل أن نخلط الاثنين، بما أن الأشخاص ذوي الرواتب المرتفعة هم الذين سيستفيدون.
النتيجة التي توصلنا لها اليوم هي أننا بلغنا 100 ألف مستخدم في القطاع الخاص، أي أن هؤلاء عندما سيصلون تاريخ التقاعد سيكونون في وضعية غير مرتاحة ماديا وستنخفض أو تتراجع قدرتهم الشهرية.
٭ لماذ لم يتكمن الصندوق من بلوغ شريحة واسعة من المنخرطين؟
ـ هذا يرجع إلى عقلية الأشخاص الذين عليهم أن يتخذوا هذه الخطوة لايمكنكم ان تتصورا مدى المجهودات التي نبذلها لكي نقنع المستخدمين بالانخراط في الصندوق المهني المغربي للتقاعد في الماضي كان الصندوق يقدم مزايا لاستقطاب الأشخاص.
على سبيل المثال كان يأخذ بعين الاعتبار أقدمية المستخدمين منذ تاريخ توظيفهم
وهذا الخيار ألغي في ما بعد.
بعد ذلك اعتمد الصندوق نشاطا تجاريا مهما، أصبحنا نرهن على إرسال عشرات آلاف الرسائل لآلف المقاولات سنويا، نزور على الأقل 2000 مقاولة في السنة، وليس دائما بديهيا الحصول على منخرطين.
فهذا مسار بطيء الصعوبة تكمن في وجود فئتين من المقاولات، مقاولات تشغل يدا عاملة كثيرة وتفكر في الكلفة المالية، ثم المقاولات الصغرى.
٭ نسبة إعادة التقويم لم تتحرك عن 0.7 في المائة؟ ألا تعتقدون أنه غير كاف بالمقارنة مع معدل التضخم؟
ـ صحيح أن هذه النسبة ليست عالية.لكن يجب الإشارة إلى الظروف التي حددت فيها هذه النسبة فقد اعتمدت في إطار إصلاح 2003، وبفضلها رجعنا من بعيد لأننا قبل الإصلاح كان نظام الصندوق المهني المغربي للتقاعد في خطر وللتجسيد، عملنا إسقاطات للمخزون الاحتياطي، والذي أسهم في إعادة التوازن لحسابات الصندوق بين النفقات والمداخيل.
عملنا إسقاطا على المدى البعيد، والذي كان سيصبح سلبيا في حدود 2012 إذن فالمداخيل كانت ستصبح أقل من النفقات أي أن الصندوق لن يلتزم بتعهداته.
وللانتهاء من هذه الوضعية اعتمدنا إصلاحا حاسما، إذ أخذت عدة إجراءات كالحصول على الحصة الأجرية التي كانت بذمة شركات التأمين، الرفع من مساهمة أرباب العمل بـ 20 في المائة و تخفيض مردودية النظام الذي كان يناهز 12 في المائة الى حدود 10 في المائة في أفق 2010، والابقاء على معدل التقويم بـ 0.7 في المائة إلى حدود 2010
يتعلق الأمر إذن بثلاثة إجراءات موجهة تطلبت بذل جهود مالية كبيرة.
يتعلق الإجراء الأول بالمشغلين، والثاني بالأجراء، والثالث بالمتقاعدين لقد ساهم كل طرف من هؤلاء من أجل إعادة التوازن إلى نظام التقاعد.
أما بعد عام 2010، فإن نسبة إعادة التقييم سوف تتحدد كل سنة على حدة من طرف المجلس الإداري، وعلى ضوء نتائج الصندوق.
٭ ما هو دور الدولة على هذا المستوى؟
ـ على الدولة أن تفرض قواعد العمل والتسيير، وتحدد الإطار القانوني، الذي يطمئن المتقاعدين والمنخرطين، من أجل ضمان تسيير جيد وتحقيق عدالة بين الأجيال إن الأمر الخطير بالنسبة إلى صندوق للتقاعد، هو أن يجد نفسه عاجزا عن التحرك الإيجابي في حال الأزمات، وهذه القدرة على رد الفعل الإيجابي هي بالذات ما أنقذ الصندوق المهني المغربي للتقاعد.
٭ إجمالا، ماذا تحقق وما هو الأمر الذي مازال مطلوبا بخصوص التقاعد؟
ـ إن الأمر الجيد الذي حققناه هو إنجاز دراسات مكنتنا من الوقوف على طبيعة المشاكل والجوانب، التي لم تكن تسير على ما يرام ويتعلق الأمر هنا بالخصوص بمردودية نظم التقاعد.
وإذا كان المشكل قد جرت تسويته عام 2003 بالنسبة إلى الصندوق المهني المغربي للتقاعد، فإنه مازال قائما ومطروحا بالنسبة إلى الصناديق الأخرى، وهو فقط متخف خلف دينامية داخلية.
٭ نظمتم قبل بضعة أشهر "قافلة التقاعد"من أجل تشجيع التقاعد التكميلي، ما هي انعكاسات تلك المبادرة على منخرطيكم؟
ـ لقد زارت قافلة التقاعد 18 مدينة، خلال مدة شهرين ونصف الشهر واستقبلنا حوالي ألف مقاولة، انتقينا من بينها حوالي خمسين مقاولة.
إن وتيرة الانخراط خلال عام 2007 جيدة وممتازة، وأعتقد أننا كنا في حدود 300 منخرط جديد في نهاية شهر غشت.
على هذا الأساس، فإن حظوظنا كبيرة لبلوغ هدف 500 منخرط جديد، الذي حددناه بالنسبة لهذه السنة .
٭ بالنظر إلى عمليات المغادرة الطوعية التي جعلت عددا كبيرا من المنخرطين يسحبون أرصدتهم لدى الصندوق، هل تشكل هذه الحالة متنفسا للصندوق، أم على العكس من ذلك، تزيد من متاعبه المالية؟
ـ عندما يأخذ الناس رصيدهم، وهو يوازي رسملة المساهمات من أجورهم، فذلك يخفف الضغوط عن الصندوق، لأنه يخلصه من بعض المخاطر، وخاصة مخاطر الوفاة.
فعندما يعيش الأفراد طويلا، وهم بالتالي يحصلون على رأسمال، يسقط هذا الخطر، ومع ذلك يمكن القول إن هؤلاء الناس يقدمون على خيار جد سيء، وعلى العكس من ذلك، الأمر مفيد بالنسبة إلى الصندوق المهني المغربي للتقاعد.
٭ ما هو حجم التغطية لدى الصندوق المهني المغربي للتقاعد؟
ـ إن حجم التغطية الوارد في إطار التقاعد عن طريق الرسملة يجب أن يكون بنسبة 100 في المائة. أما عن طريق التوزيع، فإن هذا المؤشر يفقد وجاهته، عندما تكون المعاشات المدفوعة متحصلة من المساهمات المقتطعة من الناحية المبدئية هذا النوع من التدبير لا يتطلب التوفر على أرصدة.
ثم إن حسابه سهل، بالرجوع إلى صناديق التقاعد الفرنسية، بحيث يتعلق الأمر بالموجودات المتوفرة لدى الصندوق أمام الالتزامات المبرمة.
في هذا السياق يتوفر الصندوق المهني المغربي للتقاعد، الذي وصلت التزاماته إلى 58 مليار درهم في نهاية عام 2006، على أزيد من 5 سنوات من المعاشات بالقيمة المحاسباتية، وعلى ضعف هذا الرقم عمليا بقيمة السوق.
أما بالنسبة إلى مدخرات الاحتياطي والتوقعات فهي في حدود حوالي 12 مليار درهم بالقيمة المحاسباتية، وبقيمة السوق يرتفع هذا الرقم إلى حوالي 20 مليار درهم
ونعتبر هذا الوضع مريحا جدا بالمقارنة مع صناديق أخرى.
فالصناديق الفرنسية مثلا، سواء منها القائمة على نظام القاعدة، أو على النظام التكميلي، تتوفر فقط على بضعة أشهر من احتياطي المعاشات.
٭ ما هو المبلغ الذي يصرفه الصندوق المهني المغربي للتقاعد شهريا؟
ـ إنه يصرف أقل بقليل من 200 مليون درهم، ويتسلم 90 مليون درهم.
٭ الصندوق تميز بالتدبير المفوض في ما يخص التدبير المالي لمحفظته، ما هي حصيلة علاقتكم مع القائمين بهذا التدبير؟
ـ جيدة، والمبدأ بسيط، اليوم، ومن أجل التحرك في السوق المالي، يجب التوفر على مؤهل بالغ الدقة، والتتبع اليومي لوضعية السوق، والتمكن من التعامل مع تدفق المعلومات .
وباختصار فإن التتبع عليه أن يكون دائما، وهي مسألة أخصائيين، لذلك قررنا تفويض هذا التدبير لأربع مؤسسات، ويتعلق الأمر بـ "صي إف جي" والبنك المغربي للتجارة والصناعة للتدبير، وأبلاين، وشركة التدبير التابعة للشركة العامة للأبناك، لأننا نعتقد بأن هذا الأمر ليس من اختصاص صندوق التقاعد.
وما قمنا به هو احتفاظنا بالجزء الاستراتيجي حيث نحدد السياسة الاستثمارية في هذه الخطوط الكبرى، وبالنسبة لـ »الفرانت أوفيس« فقد جرى تكليف مهنيين به، ولكل واحد مهنته، كما أقول إن المنهجية التي نتبعها ليست جديدة في قطاعنا، فهي مطبقة في البلدان المتقدمة.
٭ ماذا عن شروط التعاون؟
ـ لنا فترة انتدابية للتدبير محددة، والمتابعة مستمرة من خلال لقاءات أسبوعية وشهرية، وهناك اجتماعات دورية كل ثلاثة أشهر للجنة الاستثمارات، لتسطير الاستراتيجية المزمع تطبيقها في الثلاثة أشهر الموالية، وهي الاستراتيجية التي تنبني على تحليل للسوق، وكذا تحليل ماكرو اقتصادي وقطاعي.
لنا إمكانية الانتقاد، ولكن نترك للمدبر اتخاذ القرار وما يهمنا هو أن يكون الأداء الجيد في الموعد، وبالفعل أقول حتى وإن كنت لا أستطيع سرد كل شيء أن مدبري الأسهم، البنك المغربي للتجارة والصناعة للتدبير وصي إف جي، حققوا نتائج ب ( 36 في المائة).
٭ كيف تنظرون إلى نسبة المردودية التي يؤديها صندوق الإيداع والتدبير لبعض صناديق التقاعد هل يؤاخذ الصندوق المهني المغربي للتقاعد على ذلك، خصوصا في مجال التدبير المفوض؟
ـ التشريع الذي كان معمولا به فرض على بعض صناديق التقاعد وضع احتياطاتها بصندوق الإيداع والتدبير، ومع بعض من التراجع، لايمكننا أن نندم على أن هذه الصناديق كانت مجبرة على وضع فوائض ميزانياتها لدى صندوق الإيداع والتدبير .
واليوم عكس ذلك، فالآن هناك عهد جديد يتعلق بتطور نظم التدبير، والحكامة وجودة التدبير.
وأرى أنه من الضروري إعطاء هامش أكبر لتحرك المكلفين بالتدبير بإعطائهم إمكانية ولوج الأسواق المالية والاستفادة من كل الوسائل الضامنة للمردودية.
ومن المؤسف أن نرى مبالغ مهمة لا تفرز سوى مردودية هزيلة، تكون في الغالب أقل من 4 في المائة مقارنة مع ما هو مسجل من قبل الصندوق المهني المغربي للتقاعد الذي يتجاوز 10 في المائة.
٭ هل ترون أن المساهم في الصندوق المغربي للتقاعد يعتبر في منأى عن التأثيرات؟ ـ إن أهم إيجابيات إصلاح الصندوق سنة 2003، تجسدت في الحكامة الجديدة والتدبير المالي، وهذا العامل هو الذي يمكن الصندوق من البقاء بعيدا عن التأثيرات، اليوم، لنا نظام حكامة يضعني أنا شخصيا ومجموع المسيرين في الصندوق بعيدا عن أي تأثيرات.
وهذا ما يشهد عليه المبلغ الإلزامي في التدبير المفوض، والفترة التي تربطنا بالمسيرين لاتعطيني أي حق لأفرض عليهم قرارات، لأن عليهم ضمان جودة الأداء والنتائج وإعطاء الحسابات.
فهذا يعتبر بمثابة حماية للتدبير وبالنسبة إلى الأسهم فإن مصلحة، جزء مكنها من التدبير المفوض، فهي تسير بشكل ديناميكي، وهناك أخرى أكثر أهمية تضم عشرات القيم الاستراتيجية التي لا نمسها وكل القرارات المتعلقة بها تتخذ على مستوى المجلس الإداري للصندوق.
٭ بالنسبة إلى الأسهم المسيرة مباشرة، ألا تودون تفعيل تدبيرها؟ ـ إننا بصدد إعادة التفكير في تدبير هذا الجانب الذي سير بشكل احصائي وأظن أن علينا أن نصبح عمليين أكثر فأكثر في هذا المجال، وفلسفتي هنا أيضا هي أن الأمر يتعلق بأخصائيين خاصة وأن الأمر يرتبط هنا بالشروع في التحكيم من هذا الموقع أو ذاك من أجل مبالغ كبيرة من قبيل 500 مليون درهم أو مليار درهم على سبيل المثال.
والقرار الذي من شأنه أن تترتب عنه نتائج يجب أن يؤخذ بعد دراسات دقيقة للسوق، وهو ما لا يمكن أن يقوم به إلا أخصائيون.
وبخصوص تتبع السوق نحن الآن بصدد صياغة نظام جديد لتدبير هذا المجال، وهو ما يستلزم الاعتماد على شركة للاستشارة.
تتكلف بالتتبع الاستراتيجي لصالحنا، وكذا تتبع الأسهم المدرجة وعليها تزويدنا بالمعلومات، قدمنا اقتراحات لدى مجلس الإدارة من أجل تطبيق الإجراءات اللازمة.
٭ هل يهم الحرص الاستراتيجي فقط القيم غير الخاضعة للاشتراك أو تلك التي تتعلق بأنماط الاستخدام الأخرى؟
ـ الإجراء سيهم فقط القيم المدرجة وفي ما يخص القيم غير المشتركة، فإننا اعتمدنا هنا أيضا مبدأ للتدبير وكما أننا لانريد أن نذهب بعيدا وبطريقة مباشرة في ما يخص القيم غير المدرجة، سنمر عبر صناديق الاستثمار الخاصة إنه دائما المبدأ ذاته المطبق في السابق
إنها قضية تهم المختصين ذلك أنه حينما نكون مساهمين في مسألة غير مدرجة في البورصة فإنه يجب أن نكون مقتنعين بمسألة شفافية التدبير، وبتناسق الأعمال المبذولة، وبالتالي يجب التوفر على فرق خاصة لهذا الغرض إنها مهنة قائمة الذات، ومهنتنا هي التقاعد.
ورغم أننا نمارس التدبير المالي موازاة مع ذلك، وعلى مستوى استراتيجي معين، فإننا نرغب في القيام بذلك.
٭ ماهي النصائح التي توجهونها إلى أجير شرع على التو في حياته المهنية؟
ـ من وجهة نظر التقاعد، يصبح بديهيا أكثر فأكثر، بصرف النظر عن الظروف التي تتطور فيها، بناء مخطط للتقاعد، وإن كنا نعمل في قطاع منظم، متوفر على أنظمة بهذا الخصوص، أو في قطاعات مهن حرة أو غيرها، يجب إعداد هذا المخطط من جانب شركة خاصة بالتأمين.
إن إعداد التقاعد لفترة 20 أو 30 سنة من قبل تعد ضرورة قصوى وعلى مستوى الصندوق المهني للتقاعد، نحاول تقديم إضاءات للمنخرطين من أجل إضفاء اكثر ما يمكن من الشفافية في العمل.
وفي هذا الإطار نقدم لهم معلومات عبر منشور يبعث إلى كل واحد من المنخرطين
وكل واحد يجب أن يعرف المبلغ الذي سيحصل عليه في حال بلوغه السن الستين، وذلك حتى لا تكون هناك مفاجآت غير سارة، ويكون بذلك على اطلاع بالمبلغ والنسبة على أساس آخر أجر شهري للنشاط.
٭ على أي شيء ستحاسبون الحكومة الجديدة؟
ـ إن كل يوم ضائع يعد يوما مساهما في تعقيد المشكلة، ويجعلها أكثر كلفة وهو ما يعتبر أقل قبولا من جانب الأطراف.
وهناك أيضا مسألة تحسين نسبة التغطية، التي تعد ضعيفة، ولذلك يجب البحث عن أنظمة ملائمة تلزم الناس باختيار نظام للتقاعد.
وإذا تركنا حرية الاختيار للناس، فإنهم سيظلون دائما مترددين، وغدا سيشكلون عبئا، بل خطرا على المجتمع.
أنترنيت
٭ أنا مواطن مغربي مقيم في الإمارات العربية المتحدة، وكما هو الشأن في كل دول الخليج، لا يتوفر هذا البلد على أنظمة للتقاعد بالنسبة إلى المهاجرين فهل يمكن إعداد نظام للتقاعد في بلادنا، خصوصا أننا نعتزم العودة إليه؟ ماذا يقوم به الصندوق المهني المغربي للتقاعد في هذا السياق؟
ـ مع الأسف لا يستطيع الصندوق المهني المغربي للتقاعد القيام بأي شيء في هذا الصدد والشيء نفسه بالنسبة إلى الدولة المغربية إنها لم تقم بأي مبادرة ضمن المبادرات التي يتعين القيام بها من أجل تمكين المواطنين المغاربة من التوفر على تغطية وذلك على العكس مما هو حاصل في تونس، حيث المواطنون يتوفرون على تغطية بنسبة 100 في المائة.
وتتوفر تونس على نظام موجه خصوصا إلى المهاجرين، إذ يمكن للتونسيين المقيمين في الخارج الاشتراك في نظام يتيح تكوين تقاعد.
وفي هذا الصدد يجب على الدولة المغربية القيام بواحدة من المبادرات المهمة اليوم، وهي وضع الهياكل الضرورية للتغطية بالنسبة إلى جميع المغاربة إلى حدود اليوم ليست هناك مبادرات منهجية ومع الأسف ليس في الإمكان الاستمرار هكذا مع وجود فقط 20 في المائة من المواطنين، المتوفرين على تغطية وإذا لم تتغير الأمور فإن مشاكل اجتماعية هائلة ستحصل وستجد نسبة مهمة من السكان نفسها بلا مداخيل وهذا ما قد يتسبب في خلل بالنسبة إلى النمو الاقتصادي.
٭ كيف يمكن لمواطن الحصول على تقاعد، مع العلم أنه اشتغل في وزارة لمدة 19 سنة، وفي سن 64 سنة لم يحصل على أي إشعار؟
ـ إنه مشكل يتجاوزنا نوعا ما، لأنه يتعلق بزملائنا في الصندوق المغربي للتقاعد، الصندوق الذي يعمل بشكل جيد ويتميز بالفعالية والتنظيم المحكم إن هذا المشكل يخص الشخص صاحب السؤال وعليه أن يتوجه مباشرة إلى المصلحة المختصة لتسوية مشكلته.
٭ أنا مواطن أبلغ من العمر 53 سنة ويؤدي مشغلي انخراطي حتى بلوغ السن الستين
هل يمكنني أن أستفيد من التقاعد في سن 53 سنة وأحصل على المعاش المؤدى في التقاعد كاملا؟
-أجل، إنها مسألة مساهمة إذن يمكنكم الاستفادة من التقاعد والحصول على المعاش.
٭ هل يشبه نظام التقاعد في إطار الصندوق المهني المغربي للتقاعد نظام الضمان الاجتماعي حيث يتعين الاشتراك خلال عدد معين من الفصول؟
ـ لا، فنظام التقاعد في الصندوق المهني المغربي للتقاعد يتطلب توزيعا للنقط
أي أنه بصرف النظر عن فترة المساهمة، وبما أنكم حصلتم على نقط، فإن المبلغ الذي ستحصلون عليه مرتبط إذن بعدد النقط المحصل عليها.
وهناك مع ذلك شرط مرتبط بمدة المساهمة للحصول على المعاش وفي حال التصفية، وإذا كنتم تتوفرون على عدد ضعيف جدا من النقط، أي أقل من 150 نقطة، فإنها تحصل بصفة آلية بالرأسمال.
وإذا كنتم تتوفرون على عدد بين 150 و200 نقطة، فإنكم أمام الاختيار بين الرأسمال والمعاش.
وأخيرا وفي الحال الذي يكون فيه العدد أكثر من 200 نقطة، فإن المبلغ المحصل عليه للمعاش هو المتاح آليا وتجدر الإشارة إلى أن قيمة النقطة تساوي 11.30 درهم.


-
مجلس النواب يعقد غدا الثلاثاء جلسة عمومية لانتخاب رئيسه
الإثنين 12 أكتوبر 2026 - 11:59 -
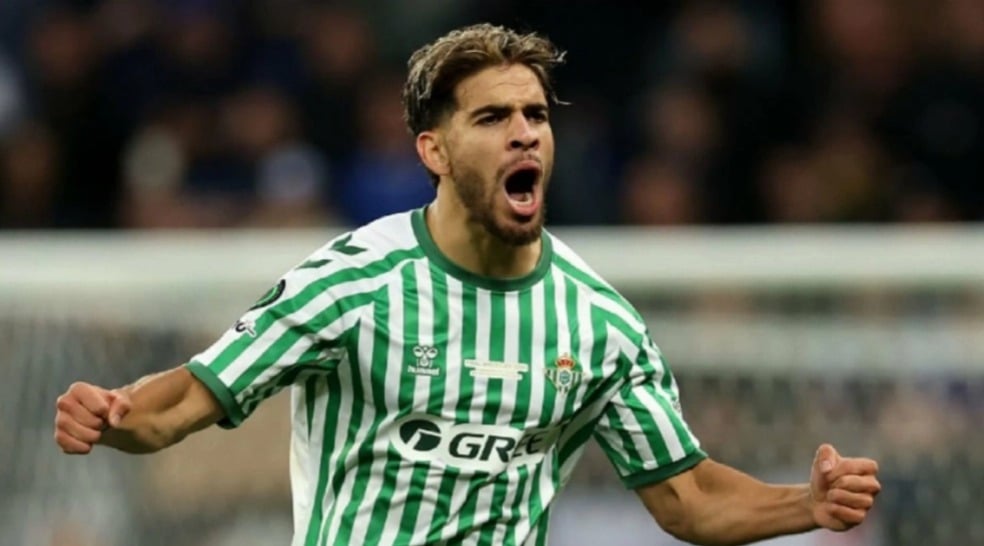
الدوري الإسباني.. الزلزولي يساهم في فوز ريال بيتيس على أوساسونا
الإثنين 12 أكتوبر 2026 - 12:11 -
منظمة الصحة العالمية تطلق خارطة طريق جديدة لعلاج ارتفاع ضغط الدم أثناء الحمل
الإثنين 12 أكتوبر 2026 - 12:21 -
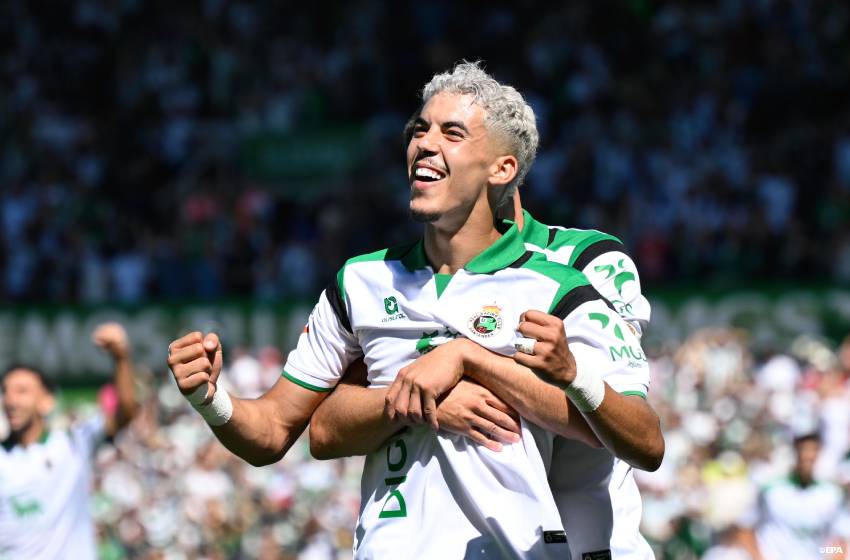
الدوري الإسباني.. ياسر الزابيري يلتحق بمبابي ولامين جمال في ترتيب أفضل الهدافين
الإثنين 12 أكتوبر 2026 - 12:51 -
دراسة .. المستهلك المغربي يتطلع إلى مزيد من الحرية مع الحفاظ على مرجعياته
الإثنين 12 أكتوبر 2026 - 13:15
-
جلالة الملك يترأس مجلسا وزاريا للتداول والمصادقة على التوجهات العامة لمشروع قانون المالية 2027
السبت 17 أكتوبر 2026 - 16:42 -

البابا لاوون الـ 14 يغادر المستشفى بعد العملية الجراحية لاستئصال ورم سرطاني
السبت 17 أكتوبر 2026 - 16:16 -
نشرة إنذارية: زخات رعدية مع احتمال تساقط البرد وهبات رياح يومي السبت والأحد
السبت 17 أكتوبر 2026 - 14:53 -
بودروم التركية "لؤلؤة بحر إيجة" تراهن على استقطاب مزيد من السياح المغاربة
السبت 17 أكتوبر 2026 - 13:46 -

انطلاق مسيرات "الغضب" في فرنسا وسط اشتباكات مع الشرطة
السبت 17 أكتوبر 2026 - 13:17
تابعونا على فيسبوك