مقالات ذات صلة
مال وأعمال
صافي أرباح بنك القرض العقاري والسياحي تتراجع بـ 40 %
الجمعة 03 مارس 2006 - 12:35

أعلن بنك القرض العقاري والسياحي يوم الخميس أن صافي أرباحه سجل انخفاضا بـ 40٪ برسم 2005، إذ بلغ 48 مليون درهم مغربي عوض 80 مليونا المسجلة سنة 2004.
وقال البنك إن مخصصات ونفقات القروض المتعثرة زادت إلى 2.36 مليار درهم من 864 مليونا بينما انخفضت تكاليف التشغيل الى731 مليونا من 902 مليون، وارتفعت إيرادات التشغيل إلى 1.644 مليار درهم من 1.627 مليار.
وكان خالد عليوة الرئيس المديرالعام للقرض العقاري والسياحي، أكد أن سنوات التبذير قد ولت بهذه المؤسسة التي شرع في هيكلتها بخطى ثابتة عبر اعتماد كافة المعايير الكفيلة بجعل القرض العقاري والسياحي بنكا مكتمل المعالم.
مشيرا إلى أن البنك التزم بوضع قطيعة مع الماضي المتسم بالفوضى في التسيير، وذلك بتطبيقه لنظم ديناميكية ودقيقة في مراقبة التسيير تشرف عليها لجنة إدارية للمراقبة ولجنة تنفيذية للمساهمين الرئيسيين، " فهذه العملية تمر وفقا لميثاق أخلاقي تشكل فيه المسؤولية الاجتماعية الدعامة الأساسية للبنك " .
وأضاف أن آليات مراقبة أنشطة البنك والتي تستجيب للمعايير الدولية قد جرى تعزيزها بنظام معلومياتي متطور بهدف ضبط مختلف عمليات الأنشطة التجارية، وكذا توقع وتحديد معدل الخسائر .
وأكد أن هذه المؤسسة المالية التي أحدثت من أجل إنعاش المجال السياحي كقطاع مدر للقيمة المضافة أضحت بنكا حقيقيا لتشجيع السكن الاجتماعي والعائلي، فضلا عن الرفع من ديناميتها لاحتلال المكانة المنوطة بها في دعم الاقتصاد الوطني.
ويتوقع البنك في حلته الجديدة بعد اتخاذه قرار عدم الدخول كشريك في المشاريع الفندقية والعقارية العمل في أفق سنة 2007 على استخلاص قيمة مبلغ الكمبيالات غير المسددة والمحددة في ملياري درهم، وذلك باعتماد المرونة في ما يخص تراكمات الفوائد الناجمة عن التأخر في استرجاع الديون.
وللإشارة، فقد سبق أن قدم صندوق الإيداع والتدبير في 22 نونبر الماضي عرضا عموميا لشراء أسهم القرض العقاري والسياحي عن طريق التداول في بورصة القيم بالدار البيضاء، وذلك من أجل الرفع من رأسمال هذه المؤسسة البنكية.
ويشار إلى أن عملية رفع رأسمال الصندوق العقاري، تمت عبر مرحلتين، الأولى تخص امتصاص الخسارات عبر استعمال الاحتياطي الذي يقدر ب419 مليون درهم, وتقليص الرأسمال بـ 90 % من خلال إلغاء 9 أسهم من أصل 10 المتوفرة، ليصبح بذلك الرأسمال بعد التقليص 332 مليون درهم .
أما المرحلة الثانية، فهمت الرفع من رأسمال الصندوق بـ 1.850مليون درهم من خلال طرح أسهم جديدة بقيمة إسمية حددت في 100 درهم، ليصبح بعدها الرأسمال هو 2.182 مليون درهم.
وقد لجأ الصندوق الذي يمتلك حاليا نسبة 57.7 من رأسمال القرض العقاري والسياحي لهذا الإجراء امتثالا لمقتضيات قانون العروض العمومية نظرا لتجاوزه عتبة 40 % من رأسمال هذه المؤسسة البنكية.
وكان فتح الله ولعلو وزير المالية والخوصصة، اعتبر أن برنامج تصحيح وضعية القرض العقاري والسياحي "حقق نتائج مشجعة"، موضحا أن هذه النتائج تتمثل في مجموعة من التطورات منها على الخصوص تسجيل تحسن ملحوظ لمعامل الاستغلال الذي تقلص من 340٪ سنة 2000 إلى 68 % سنة 2003 وانخفاض مصاريف المستخدمين بنسبة 17 % ما بين سنتي 2000 و2003، علاوة على تحسن ملموس للمنتوج الصافي البنكي الذي بلغ ما يناهز 600 مليون درهم سنة 2003 مقابل 128 مليون درهم سنة 2000.
كما تتجلى هذه النتائج ـ يضيف ولعلو ـ في تقوية جمع الودائع التي انتقلت من 7.7 مليار درهم سنة 2000 إلى حوالي 10 ملايير درهم سنة 2003 وإعادة هيكلة النظام المعلوماتي للبنك.


-
مجلس النواب يعقد غدا الثلاثاء جلسة عمومية لانتخاب رئيسه
الإثنين 12 أكتوبر 2026 - 11:59 -
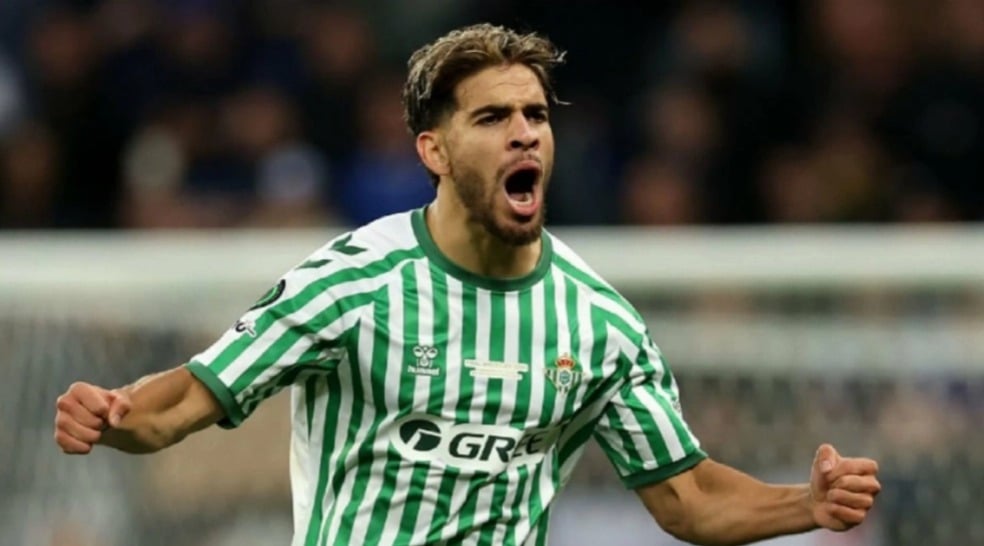
الدوري الإسباني.. الزلزولي يساهم في فوز ريال بيتيس على أوساسونا
الإثنين 12 أكتوبر 2026 - 12:11 -
منظمة الصحة العالمية تطلق خارطة طريق جديدة لعلاج ارتفاع ضغط الدم أثناء الحمل
الإثنين 12 أكتوبر 2026 - 12:21 -
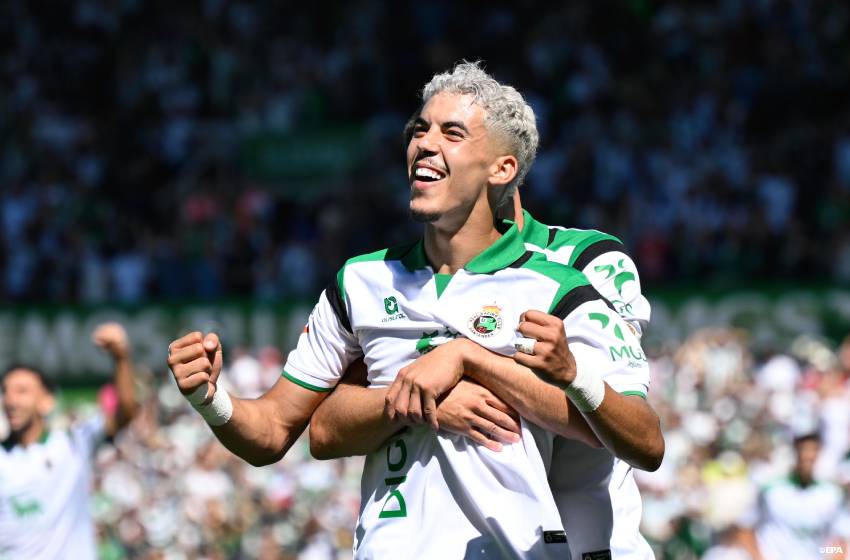
الدوري الإسباني.. ياسر الزابيري يلتحق بمبابي ولامين جمال في ترتيب أفضل الهدافين
الإثنين 12 أكتوبر 2026 - 12:51 -
دراسة .. المستهلك المغربي يتطلع إلى مزيد من الحرية مع الحفاظ على مرجعياته
الإثنين 12 أكتوبر 2026 - 13:15
-
انطلاق فعاليات الدورة الثامنة لمهرجان أيام مراكش للفلكلور
الجمعة 23 أكتوبر 2026 - 11:35 -
مجلس النواب يمنح الثقة للحكومة بـ204 أصوات بعد جلسة ساخنة
الخميس 22 أكتوبر 2026 - 21:42 -
المنصوري تدافع عن البرنامج الحكومي بمجلس النواب: "الرياضة سياسة عمومية لِحماية الناشئة، والدستور يضبط مؤسساتنا"
الخميس 22 أكتوبر 2026 - 21:39 -
جلسة المناقشة والتصويت على البرنامج الحكومي تتحول لمواجهة ساخنة بين رئيسة الحكومة والمعارضة .. المنصوري:"البام خط احمر ولا حصانة لأحد امام القضاء"
الخميس 22 أكتوبر 2026 - 21:06 -
السلطة القضائية في 2025: إصلاحات قانونية واجتماعية وتنسيق مؤسساتي في أفق مخطط استراتيجي جديد
الخميس 22 أكتوبر 2026 - 13:24
تابعونا على فيسبوك