مقالات ذات صلة
مال وأعمال
قروض الاستهلاك بين الضرورة ومشاكل التسديد
الأحد 11 يونيو 2006 - 15:30

أصبح اللجوء إلى الاقتراض ممارسة عادية في حياة المغاربة من ذوي الدخل الصغير والمتوسط، إذ مع ارتفاع تكلفة المعيشة وجمود الأجور، أصبح المواطن مجبرا على اللجوء إلى مؤسسات القرض لتمويل حاجياته المتزايدة.
ومع تطور ثقافة الاستهلاك، وتأثير الحملات الإشهارية التي تهيمن على كل الفضاءات الإعلامية وسوق الإعلان، أضحت قروض الاستهلاك ظاهرة ملازمة لتدبير المغاربة لشؤونهم.
ولم يعد الأمر يقتصر على قروض الإسكان فقط، بل أصبحت تشمل مختلف المجالات من اقتناء التجهيزات المنزلية، وقروض العيد ونفقات الدخول المدرسي والعطل الصيفية
وقد طورت المؤسسات المالية عددا من المنتوجات الموجهة لمختلف الفئات حسب الحاجة والمناسبات، حتى تستجيب للمتطلبات المتجددة لدى المستهلك.
ورغم ما تشكله هذه القروض من مساهمة في إيجاد حلول مؤقتة لبعض المصاريف الطارئة، فإنها لا تخلو من مشاكل تصل في بعض الأحيان إلى ردهات المحاكم، بسبب تعقد مساطر منح القروض وعدم وعي المواطن الكافي بشروط العقد، وهي قضايا غالبا ما تكون بين شركات السلف أو المؤسسات المالية البنكية المانحة للقروض وبين أشخاص ذاتيين ومعنويين.
وتعود الأسباب وراء رفع قضايا القروض الناتجة عن الاستهلاك أمام المحاكم في غالب الأحيان إلى التملص من الأداء والتأخير في أداء الأقساط المترتبة عن ذلك القرض في حالة الدفع، إذ غالبا ما يمتنع ذلك الشخص المستفيد من قرض الاستهلاك عن سداد تلك الأقساط، أو يتملص من أدائها، وبالتالي تلجأ مؤسسات الائتمان أو المؤسسات البنكية المقدمة لهذه القروض إلى توجيه الدعوى أمام المحكمة لطلب الأداء.
وبالنسبة لقروض السكن التي أصبحت تمنح للمواطنين ذوي الدخل المحدود، والممارسين لمهن حرة، فقد وضعت الدولة صناديق خاصة للضمان، يتم من خلالها منح القروض لهذه الفئات لتمويل السكن الاجتماعي، وهي حلول مكنت الآلاف من الأسر القاطنة بأحياء الصفيح والسكن غير اللائق من امتلاك السكن.
ويجمع المواطنون من زبناء مؤسسات القرض وجمعيات حماية المستهلك على أن معدلات الفائدة بالنسبة للقروض التي تمنحها المؤسسات البنكية وشركات السلف تبقى مرتفعة، رغم الأرباح التي تحققها هذه المؤسسات سنويا من قطاع القروض.
وتحدد شركات القروض سعر الفائدة حسب سياستها التجارية في حدود السعر القانوني الأقصى، ولا يطبق السعر على الرأسمال الباقي بعد تسديد كل قسط شهري ولتأمين استرجاع قروضها، تلجا مؤسسات القرض إلى كفالة الرهن، وهي عبارة عن ملك يضعه شخص آخر كضمانة لتسديد القرض، كما يمكن ان تطلب المؤسسة من المقترض عند إبرام عقد القرض، إبرام اتفاقية رهن حيازي، ويستعمل غالبا في قروض السيارات.
وبخصوص قرض السكن، تلجأ المؤسسات المالية إلى رهن الملك الممول، كضمانة لاسترداد أموالها في حالة عدم تسديد القرض، ويحق للشركة المقرضة بيع المنزل من أجل استرداد المبالغ المتبقية.
وغالبا ما يفاجأ المواطنون المقترضون عند نهاية مدة السلف باستمرار الاقتطاع من طرف مؤسسات القرض التي تستند في ذلك إلى الوثائق الموقعة من طرف المستهلك، مما يفتح الباب للمنزاعات القضائية بين الطرفين المتعاملين.


-
مجلس النواب يعقد غدا الثلاثاء جلسة عمومية لانتخاب رئيسه
الإثنين 12 أكتوبر 2026 - 10:59 -
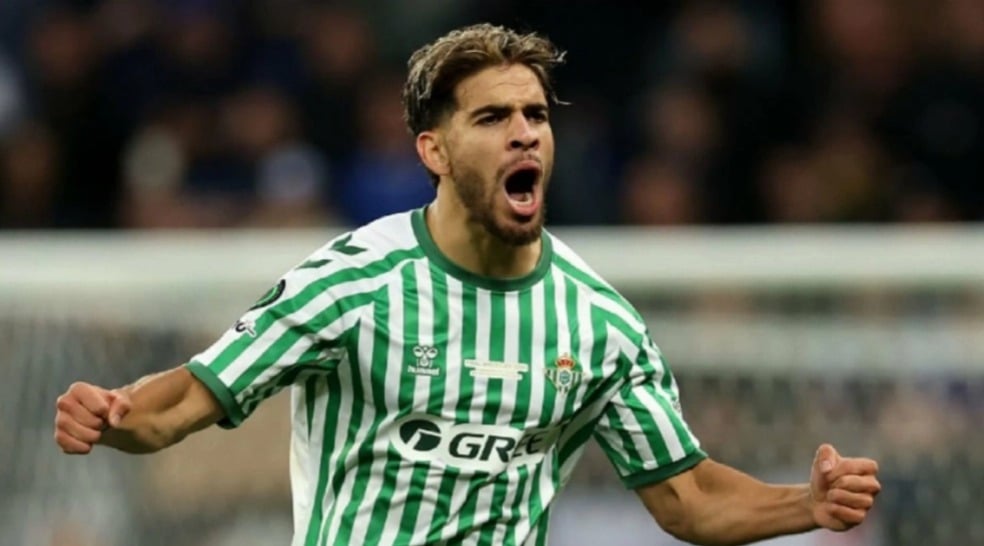
الدوري الإسباني.. الزلزولي يساهم في فوز ريال بيتيس على أوساسونا
الإثنين 12 أكتوبر 2026 - 11:11 -
منظمة الصحة العالمية تطلق خارطة طريق جديدة لعلاج ارتفاع ضغط الدم أثناء الحمل
الإثنين 12 أكتوبر 2026 - 11:21 -
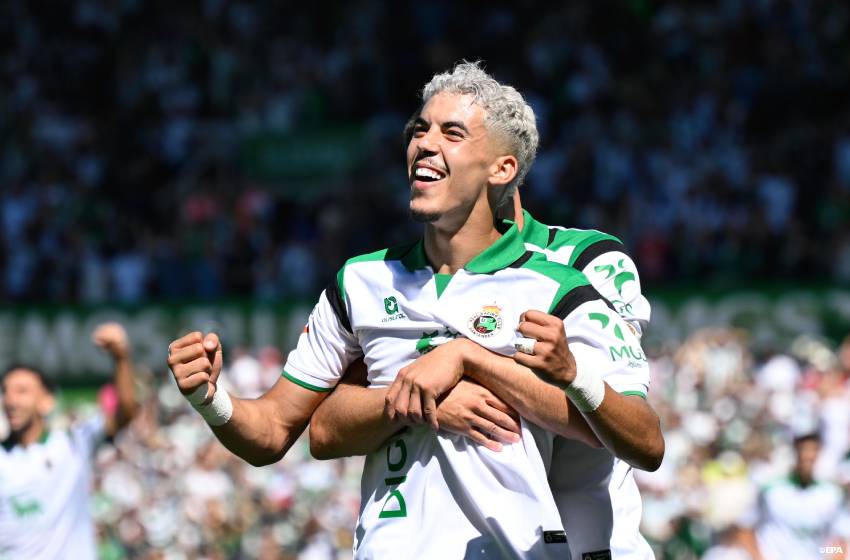
الدوري الإسباني.. ياسر الزابيري يلتحق بمبابي ولامين جمال في ترتيب أفضل الهدافين
الإثنين 12 أكتوبر 2026 - 11:51 -
دراسة .. المستهلك المغربي يتطلع إلى مزيد من الحرية مع الحفاظ على مرجعياته
الإثنين 12 أكتوبر 2026 - 12:15
-
المظاهرات الاجتماعية في فرنسا.. تسجيل نحو 289 تحركا احتجاجيا أمس السبت دون حوادث كبرى
الأحد 25 أكتوبر 2026 - 12:19 -
السنغال..الخطوط الملكية المغربية ومدينة توبا الدينية تجددان شراكتهما
الأحد 25 أكتوبر 2026 - 11:18 -
كأس العالم للسيدات لأقل من 17 سنة .. المنتخب المغربي ينهي دور المجموعات بخسارة أمام الأرجنتين
السبت 24 أكتوبر 2026 - 13:02 -

بنوك.. عجز السيولة يتراجع بـ 3.01 في المائة ما بين 15 و21 أكتوبر 2026
السبت 24 أكتوبر 2026 - 10:12 -
فرنسا .. إيمانويل ماكرون يصف إطلاق النار بضواحي باريس بـ "الهجوم الإرهابي العنصري"
السبت 24 أكتوبر 2026 - 10:06
تابعونا على فيسبوك