مقالات ذات صلة
مال وأعمال
مجموعة OCP تحافظ على تصنيفها الاستثماري رغم ارتفاع أسعار الكبريت وتراهن على انتعاش أدائها خلال 2027 و2028
السبت 21 نونبر 2026 - 21:37
حافظت مجموعة المكتب الشريف للفوسفاط (OCP) على تصنيفها الائتماني ضمن الدرجة الاستثمارية، بعدما أكدت وكالة التصنيف الدولية S&P Global Ratings الإبقاء على تصنيف المجموعة عند مستوى BBB- مع نظرة مستقبلية مستقرة، رغم الضغوط الاستثنائية التي تواجهها صناعة الأسمدة العالمية خلال سنة 2026، نتيجة الارتفاع غير المسبوق في أسعار الكبريت واضطراب سلاسل الإمداد الدولية.
وأوضحت المجموعة، في بيان اطلعت "الصحراء المغربية" على نسخة منه، أن وكالة التصنيف نشرت، بتاريخ 19 نونبر، تقريرا بعنوان "OCP S.A. Prioritizes Capital Discipline And Cash Preservation Ahead Of 2027 Recovery"، سلطت فيه الضوء على الانضباط المالي الذي تعتمده المجموعة في تدبير استثماراتها والحفاظ على سيولتها، استعدادا لانتعاش مرتقب في السوق ابتداء من سنة 2027.
وأكدت الوكالة، عقب تحيين تقييمها للوضعية المالية للمجموعة وآفاق تطورها، الإبقاء على تصنيفها الائتماني عند BBB-، إلى جانب تثبيت تقييم جدارتها الائتمانية الذاتية عند bbb-، وكلاهما ضمن الدرجة الاستثمارية (Investment Grade).
ويأتي هذا القرار في سياق دولي صعب، يتسم بارتفاع تكاليف المواد الأولية وتراجع هوامش الربحية في صناعة الأسمدة، في وقت تتوقع فيه الوكالة تحسنا تدريجيا في أداء المجموعة خلال سنتي 2027 و2028، مدعوما باستقرار الإمدادات وانتعاش الطلب وتراجع تكاليف الإنتاج.
أسعار الكبريت تتجاوز 1050 دولارا للطن وتضغط على هوامش الربحية
وأرجعت وكالة S&P الضغوط التي واجهتها مجموعة OCP خلال سنة 2026 إلى صدمة خارجية طالت سوق الأسمدة العالمية، في ارتباط مباشر بالتوترات الجيوسياسية التي يشهدها الشرق الأوسط منذ مارس الماضي، وما ترتب عنها من اضطرابات في إمدادات الكبريت وتباطؤ الطلب الدولي على الأسمدة.
وأبرزت الوكالة أن أسعار الكبريت، التي كانت تتراوح في المتوسط بين 100 و300 دولار للطن خلال سنتي 2023 و2024، تجاوزت 1050 دولارا للطن خلال صيف 2026، مسجلة ارتفاعا وصفته بغير المسبوق.
وتزامنت هذه الزيادة الحادة في تكاليف الإنتاج مع استمرار الضغوط على القدرة المالية للمزارعين، وهو ما انعكس على الطلب العالمي على الأسمدة الفوسفاطية، وزاد من حدة التحديات التي تواجه مختلف الفاعلين في القطاع.
وفي ظل هذه التطورات، تتوقع وكالة التصنيف تراجع هامش الأرباح قبل احتساب الفوائد والضرائب والإهلاك والاستهلاك المعدل (EBITDA) لمجموعة OCP من 35 في المائة في نهاية سنة 2025 إلى نحو 28 في المائة خلال النصف الأول من 2026، قبل أن يستقر في حدود 15 في المائة على امتداد السنة الجارية.
ورغم هذا التراجع المرتقب في هوامش الربحية، تتوقع الوكالة أن يسجل رقم معاملات المجموعة نموا يتراوح بين 5 و6 في المائة خلال سنة 2026، مدفوعا بارتفاع أسعار البيع المحققة وتطور سعر صرف الدرهم، وهما عاملان من شأنهما تعويض الانخفاض المسجل في أحجام المبيعات.
كما سجلت الوكالة تمكن المجموعة من تأمين احتياجاتها من المواد الأولية الضرورية للموسم الفلاحي المقبل، بما يساهم في الحد من المخاطر المرتبطة باستمرارية عمليات الإنتاج.
المديونية تحت ضغط مؤقت وتحسن مرتقب ابتداء من 2027
انعكست الزيادة الاستثنائية في تكاليف الكبريت على المؤشرات المالية للمجموعة، ولا سيما نسبة الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل.
وفي هذا الصدد، تتوقع S&P ارتفاع هذه النسبة إلى 7.6 مرات خلال سنة 2026، نتيجة الانكماش الكبير في هوامش الربحية، وليس فقط بسبب تطور حجم المديونية.
غير أن الوكالة تعتبر هذا الارتفاع مؤقتا، إذ تتوقع أن يبدأ المؤشر في التحسن ابتداء من سنة 2027، على أن يتراجع خلال سنة 2028 إلى مستوى أدنى من المسجل سنة 2025.
وفي المقابل، أكدت الوكالة استمرار ملاءمة عدد من المؤشرات الائتمانية الأخرى، وفي مقدمتها مستوى السيولة المتاح للمجموعة، الذي يشكل أحد العناصر الأساسية في تقييم قدرتها على مواجهة الالتزامات المالية والحفاظ على تصنيفها الاستثماري.
تقليص الاستثمارات إلى 22.7 مليار درهم وتعبئة 20 مليار درهم من التمويل الهجين
لمواجهة هذه الظرفية، اعتمدت مجموعة OCP سلسلة من التدابير الرامية إلى تعزيز مرونتها المالية وحماية توازناتها، وفي مقدمتها إعادة ضبط برنامجها الاستثماري وتعبئة موارد تمويلية إضافية.
ووفق المعطيات التي أوردتها الوكالة، فقد خفضت المجموعة نفقاتها الاستثمارية إلى 22.7 مليار درهم خلال سنة 2026، مقابل متوسط يبلغ 35 مليار درهم، في خطوة تعكس إعطاء الأولوية للحفاظ على السيولة والتحكم في الإنفاق الرأسمالي.
كما تمكنت المجموعة من تعبئة 20 مليار درهم من التمويل الهجين خلال السنة نفسها، بما يعزز مواردها المالية وقدرتها على مواجهة الضغوط المرتبطة بارتفاع التكاليف.
وأشارت وكالة التصنيف إلى أن احتياطي السيولة لدى OCP يستند كذلك إلى خطوط ائتمان مؤكدة بقيمة 655 مليون دولار، فضلا عن استمرار قدرة المجموعة على الولوج إلى الأسواق المالية، وهو ما تجسد من خلال عملية إصدار أدوات التمويل الهجين خلال 2026.
وتشمل التدابير المعتمدة أيضا تحسين تركيبة المنتجات وتفعيل خطوط إضافية للسيولة، بما يسمح بتعزيز قدرة المجموعة على التكيف مع تغيرات السوق والمحافظة على مرونتها التشغيلية.
وفي السياق نفسه، توقفت الوكالة عند الطابع الاختياري الكامل لتوزيع الأرباح، مشيرة إلى التزام إدارة المجموعة بالعمل على إلغاء توزيعات الأرباح المستحقة الأداء خلال سنة 2027، شريطة الحصول على موافقة أجهزة الحكامة المختصة.
ويهدف هذا التوجه إلى إعطاء الأولوية للمحافظة على السيولة والتحكم في المديونية، في انتظار استعادة مؤشرات الربحية مستويات أكثر ملاءمة.
استراتيجية لتقليص الاعتماد على الكبريت المستورد
إلى جانب الإجراءات المالية، تعمل مجموعة OCP على تعزيز قدرتها الصناعية على مواجهة اضطرابات سلاسل التوريد، من خلال تقليص اعتمادها على الكبريت وتطوير مصادر بديلة للإمدادات.
وفي هذا الإطار، أبرزت S&P أن المجموعة رفعت بشكل ملحوظ خلال سنة 2026 حصة الأسمدة الأقل استهلاكا للكبريت ضمن تركيبة إنتاجها، خصوصا سماد السوبر فوسفاط الثلاثي (TSP) ومنتج PhosGold.
ويتيح هذا التوجه تخفيف الضغط الناتج عن ارتفاع تكلفة الكبريت، وتحسين مرونة الإنتاج تبعا لتطور الأسعار وتوفر المواد الأولية.
وبالموازاة مع ذلك، تعمل المجموعة على تطوير ممرات بديلة للتزود بالكبريت، تشمل كندا والعراق وتركمانستان، بهدف تنويع مصادر الإمداد والحد من المخاطر المرتبطة بالاعتماد على مسارات تجارية محددة.
كما تواصل المجموعة تنفيذ مشروع P2S الرامي إلى تثمين مصادر محلية للكبريت، انطلاقا من الفوسفوجبس والبيريت، مع توقع بدء مساهمته في الإمدادات ابتداء من النصف الثاني من سنة 2027.
وترى وكالة التصنيف أن هذه المبادرات من شأنها تقليص تعرض المجموعة بصورة هيكلية للصدمات الخارجية المرتبطة بإمدادات الكبريت، وتعزيز قدرتها على التحكم في تكاليف الإنتاج على المدى المتوسط والطويل.
انتعاش متوقع في 2027 وهامش ربح يتجاوز 30 في المائة ابتداء من 2028
رغم التحديات التي تطبع سنة 2026، تتوقع وكالة S&P Global Ratings أن تدخل مجموعة OCP مرحلة تعاف تدريجي ابتداء من السنة المقبلة، مستفيدة من تحسن ظروف السوق وعودة إمدادات الكبريت إلى مستويات أكثر استقرارا.
وتستند هذه التوقعات إلى ثلاثة عوامل رئيسية، تتمثل في تطبيع سلاسل التوريد، وانتعاش الطلب العالمي على الأسمدة، واستمرار ضبط النفقات الاستثمارية إلى غاية سنة 2028.
وفي هذا السياق، تتوقع الوكالة ارتفاع هامش الأرباح التشغيلية المعدلة للمجموعة إلى مستوى يتراوح بين 23 و25 في المائة خلال سنة 2027، قبل أن يتجاوز 30 في المائة ابتداء من سنة 2028، بالتزامن مع التراجع التدريجي في تكاليف الكبريت والأمونيا.
كما يرتقب أن تتحسن نسبة التدفقات النقدية الناتجة عن العمليات إلى الدين المعدل (FFO/Debt)، لتبلغ ما بين 18 و19 في المائة خلال سنة 2027، ثم تتجاوز 20 في المائة خلال سنة 2028.
وتعكس هذه التقديرات توقعات باستعادة المجموعة جزءا مهما من هوامشها المالية وتحسين قدرتها على توليد الموارد النقدية اللازمة لتغطية التزاماتها.
واعتبرت وكالة التصنيف أن المسار المالي المرتقب خلال سنتي 2027 و2028 يظل منسجما مع مستوى الجدارة الائتمانية الذاتية الحالي للمجموعة عند bbb-، مشددة على أن التزام الإدارة بالحفاظ على سيولة ملائمة وتصنيف ضمن الدرجة الاستثمارية يواصل دعم تقييمها الائتماني.
الانضباط المالي رهان لتجاوز تقلبات السوق
يعكس تثبيت التصنيف الائتماني لمجموعة OCP، رغم الانخفاض المتوقع في هوامش أرباحها وارتفاع نسبة المديونية خلال 2026، أهمية الإجراءات التي اتخذتها المجموعة لتدبير تداعيات الصدمة التي تواجهها صناعة الأسمدة العالمية.
ففي الوقت الذي تؤثر فيه الزيادة الاستثنائية في أسعار الكبريت على تكاليف الإنتاج والربحية، تسعى المجموعة إلى تحقيق توازن بين المحافظة على سيولتها وضبط وتيرة استثماراتها من جهة، وتعزيز قدرتها الصناعية وتنويع مصادر توريد المواد الأولية من جهة أخرى.
وتبرز توقعات وكالة S&P بشأن تحسن الهوامش المالية ومؤشرات المديونية خلال السنتين المقبلتين أن الضغوط الحالية تندرج، وفق تقديراتها، ضمن ظرفية استثنائية يمكن تجاوزها مع تحسن ظروف السوق.
غير أن تحقق هذا السيناريو يظل مرتبطا بمدى استقرار إمدادات الكبريت، وتراجع تكاليف المواد الأولية، وانتعاش الطلب الدولي على الأسمدة.
وبين تحديات سنة 2026 وآفاق التعافي المرتقبة خلال 2027 و2028، تراهن مجموعة OCP على الانضباط المالي والمرونة الصناعية للحفاظ على متانة وضعيتها الائتمانية ومواصلة تطوير أنشطتها، بما يعزز قدرتها على مواجهة تقلبات السوق العالمية والاستفادة من فرص النمو المستقبلية.


-
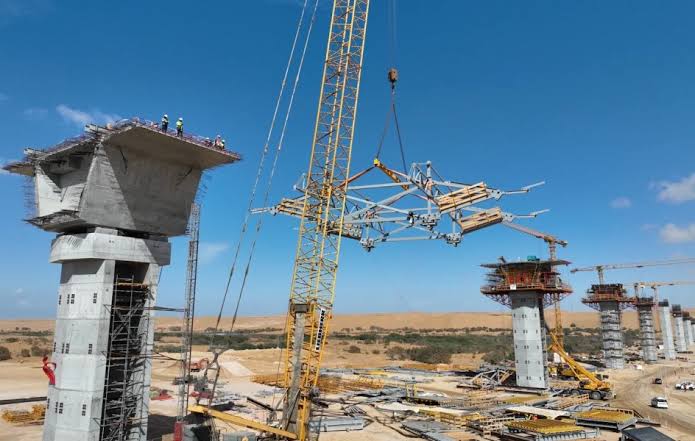
العيون .. 57 بالمائة نسبة تقدم الأشغال بأطول جسر طرقي بالمملكة
الثلاثاء 03 نونبر 2026 - 15:11 -
الرباط : المسرح الصغير للمسرح الملكي يحتفي بفن " الحلقة"
الثلاثاء 03 نونبر 2026 - 15:29 -
بنعبد الله: تأهيل المؤسسات التعليمية ومحاربة الهدر المدرسي ضمن أولويات الوزارة
الثلاثاء 03 نونبر 2026 - 16:06 -
العلاقات الثنائية والتعاون الاستخباراتي في مكافحة الإرهاب محور لقاء المغرب وقطر
الثلاثاء 03 نونبر 2026 - 16:07 -
الحكومة تحدث لجنة بين وزارية لتتبع تقلبات الأسعار وحماية القدرة الشرائية للمغاربة
الثلاثاء 03 نونبر 2026 - 16:26
-
مجموعة OCP تحافظ على تصنيفها الاستثماري رغم ارتفاع أسعار الكبريت وتراهن على انتعاش أدائها خلال 2027 و2028
السبت 21 نونبر 2026 - 21:37 -
حافلات "أورو 6" بالرباط.. سياحة حضرية بخيارات بيئية في انتظار تعميم التجربة
السبت 21 نونبر 2026 - 21:23 -
لجنة تحكيم مهرجان مراكش تكشف فلسفتها في اختيار الفيلم الفائز
السبت 21 نونبر 2026 - 16:43 -
ماريون كوتيار من مهرجان مراكش.. حكايات السينما لا تقبل المقارنة
السبت 21 نونبر 2026 - 00:11 -
مراكش تجمع نجوم العالم في افتتاح الدورة الـ23 للمهرجان الدولي للفيلم
السبت 21 نونبر 2026 - 00:05
تابعونا على فيسبوك